


EUDI Wallet i Sverige: det här behöver du veta inför 2027
Med EUDI Wallets intåg står många organisationer inför ett nytt identitetslandskap. I december 2026 lanseras Sverige-id och en första version av en svensk EUDI Wallet. Från december 2027 måste banker, betalbolag och andra verksamheter som kräver stark autentisering kunna ta emot EU:s identitetsplånböcker. På ett event hos qte redde Johan Sörmling, VP Reusable Identities and Wallets på Signicat, ut var Sverige står, vem som berörs och hur du förbereder dig.
I korthet
- EUDI Wallet är EU:s digitala identitetsplånbok: en app i mobilen där du förvarar din identitet och andra intyg, till exempel körkort eller examensbevis. Staten går i god för användarens identitet, och plånboken fungerar i hela EU.
- Alla EU-länder ska erbjuda en sådan plånbok senast den 24 december 2026.
- Från december 2027 måste banker, betalbolag och andra verksamheter som kräver stark autentisering kunna ta emot plånboken som identifieringsmetod. Kravet gäller tjänster som redan i dag kräver stark autentisering, till exempel SCA vid inloggning eller betalning.
- Den svenska statliga identitetsplånboken utvecklas av Digg. En första testversion släpps i december 2026, och under 2027 rullas den ut till allmänheten.
- För att få in sina identitetsuppgifter (PID) i den svenska plånboken använder man Sverige-id, den nya statliga e-legitimationen. Den utfärdas av Polisen och går att ansöka om från 1 december 2026.
- Förbered er redan nu: ta reda på om ni omfattas, välj teknisk lösning och testa i Diggs testmiljö som öppnar i december.
Vad är EUDI Wallet?
EUDI Wallet (European Digital Identity Wallet) är en app i mobilen som fungerar som en digital identitetshandling. Den bygger på EU:s förordning eIDAS 2.0, som trädde i kraft 2024.
Några saker skiljer den från de e-legitimationer vi är vana vid:
- Statlig garanti. Varje medlemsstat går i god för att rätt person är identifierad. Plånboken ska hålla tillitsnivå hög (Level of Assurance High).
- Den fungerar över gränserna. En italiensk plånbok ska fungera i Sverige, och en svensk plånbok ska fungera i Italien.
- Den kan bära mer än identitet. Plånboken kan innehålla intyg, till exempel körkortsbehörighet, examensbevis eller lojalitetskort. Den berättar alltså inte bara vem du är, utan vad du får göra.
- Det kommer att finnas många. 27 medlemsstater plus Norge, Island och Liechtenstein ska ta fram plånböcker. Dessutom kan certifierade privata aktörer ge ut egna.
Hur fungerar den?
Plånboken är tom när du laddar ner den. För att aktivera den behöver du föra in dina identitetsuppgifter, så kallad PID (Person Identification Data). PID ges alltid ut av staten och innehåller som minst namn, födelsedatum, födelseort och nationalitet. I Sverige sker det med hjälp av Sverige-id, som vi går igenom nedan.
Vissa länder lägger till fler uppgifter i PID. Den danska plånboken innehåller till exempel CPR-nummer, Danmarks motsvarighet till personnummer. För Sveriges del är det inte beslutat än. Enligt Signicat, som har ställt frågan till Digg, är det dock troligt att personnumret kommer med.
När plånboken är aktiverad kan godkända utfärdare lägga in fler intyg. Alla aktörer i ekosystemet måste vara kända och registrerade: den som ger ut PID, plånboksleverantören, intygsutfärdarna och de tjänster som läser av plånboken. Det är så plånboken kan hålla samma tillitsnivå i hela EU.
I vardagen fungerar plånboken ungefär som BankID. Användaren väljer plånboken när den loggar in eller identifierar sig, ser vem som frågar och vilka uppgifter tjänsten vill ha, och godkänner med PIN-kod eller biometri. Användaren delar bara den data som behövs. Om en tjänst bara behöver veta att användaren är över 18 år kan plånboken bekräfta det, utan att man lämnar ut namn eller födelsedatum.
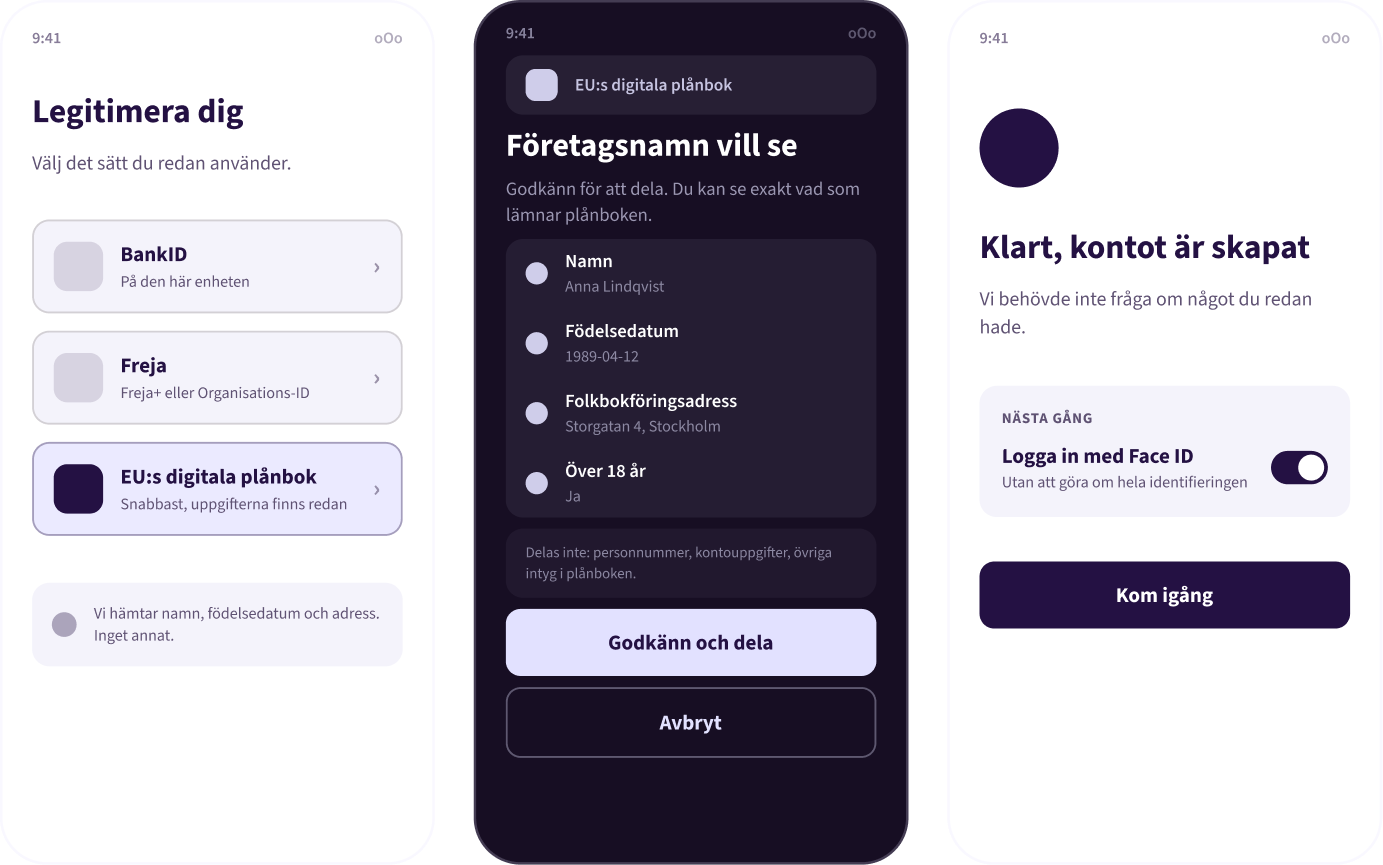
Visualisering av hur inhämtning av uppgifter kan komma att se ut med hjälp av den kommande digitala identitetsplånboken. Observera att det endast är mockups och inte officiell information.
Vilka organisationer berörs?
eIDAS 2.0 inför mandatory acceptance, en skyldighet att acceptera plånboken som inloggnings- och identifieringsmetod. Tre grupper berörs:
- Offentlig sektor. Myndigheter och offentliga tjänster som kräver e-legitimation ska erbjuda plånboken som alternativ när den finns tillgänglig.
- Privata verksamheter som kräver stark autentisering. Det gäller främst bank, finans och betalningar, men också till exempel telekom, energi, transport, vård och utbildning. Skyldigheten gäller från december 2027, i de delar av tjänsten där ni redan i dag kräver stark autentisering, till exempel SCA vid inloggning eller betalning.
- Mycket stora onlineplattformar. Plattformar med över 45 miljoner användare i EU ska acceptera plånboken när användaren vill logga in med den.
Signicats tumregel: kräver er tjänst stark autentisering enligt lag eller avtal? Då omfattas ni med största sannolikhet. Den slutliga bedömningen måste varje organisation göra själv.
Dessutom börjar EU:s nya penningtvättsförordning AMLR att tillämpas den 10 juli 2027. Den pekar ut eIDAS-baserade metoder, inklusive plånboken, som godkända sätt att identifiera kunder. Reglerade verksamheter får alltså två nya regelverk att förhålla sig till under samma år.
Hur går utrullningen i Sverige?
Digg (Myndigheten för digital förvaltning) ansvarar för den statliga plånboken och bygger den stegvis. Enligt Diggs tidsplan ser det ut så här:
- December 2026: En första testversion släpps. Samtidigt öppnar en testmiljö där tjänsteleverantörer och intygsutfärdare kan börja testa.
- 2027: Plånboken rullas ut till allmänheten. Fler intyg och funktioner tillkommer.
- 2028: Plånboken ska vara redo för certifiering enligt europeiska krav.
- 2029: Sverige har en certifierad europeisk identitetsplånbok.
Sverige-id: statens egen e-legitimation
Parallellt med plånboken lanserar staten en egen e-legitimation, Sverige-id. Den ges ut av Polismyndigheten och går att ansöka om från den 1 december 2026.
- Högsta tillitsnivå. Digg har godkänt Sverige-id på tillitsnivå 4, den högsta nivån i Diggs ramverk och motsvarigheten till nivå hög i eIDAS. Ingen annan e-legitimation i Sverige har den nivån i dag.
- Fungerar på egen hand. Du kan använda Sverige-id för att logga in och identifiera dig, precis som andra e-legitimationer. Du behöver alltså inte plånboken för att ha nytta av den.
- Ett komplement, inte en ersättare. Sverige-id ska finnas vid sidan av BankID och Freja. Regeringen motiverar den med beredskap vid avbrott och cyberattacker, skydd mot bedrägerier och att fler ska kunna identifiera sig digitalt.
Från Sverige-id till EUDI Wallet
Sverige-id är också vägen in i den svenska plånboken:
- Du ansöker om ett nationellt id-kort på ett av Polisens passkontor.
- Id-kortet används för att aktivera Sverige-id.
- Med Sverige-id för du in dina identitetsuppgifter (PID) i plånboken.
Folkbokförda utan svenskt medborgarskap kan också få Sverige-id, utan att ansöka om id-kort.
För er som tjänsteleverantör innebär det att Sverige-id blir en ny e-legitimation att ta ställning till redan i december, ett år innan kravet på att ta emot plånboken börjar gälla.
Hur ser det ut i resten av Norden?
- Danmark lanserade sin plånbok AltID i juni 2026. Än så länge stöder den identitet och åldersverifiering, men inte intyg från andra utfärdare.
- Finland siktar på 2027.
- Norge är inte med i EU, men har arbetat med frågan länge.
- Island, inte med i EU, har deltagit i EU:s stora pilotprojekt för plånboken, men avvaktar och vill se hur utvecklingen går innan landet lanserar en egen plånbok.
Tempot skiljer sig mellan länderna i hela Europa. Tyskland är ett av de länder som driver utvecklingen hårdast.
Vilka användningsområden ser vi?
Plånboken kommer att användas i två steg. Först tar organisationer emot plånboken för att identifiera kunder och låta dem logga in. Med tiden kan de också ge ut egna intyg som kunden sparar i plånboken.
- KYC och AML. Kundkännedom är ett krav för banker och andra reglerade verksamheter. När fler har börjat använda plånboken kan den bli det mest kostnadseffektiva sättet att identifiera nya kunder, eftersom uppgifterna redan är verifierade av staten.
- Åldersverifiering. Kunden kan visa att hen är över en viss ålder utan att dela namn eller personnummer. Det är aktuellt i hela Europa, inte minst för sociala medier med unga användare.
- Inloggning och stark kundautentisering. Plånboken blir ett alternativ till befintliga metoder som BankID.
- Intyg. Körkort, examensbevis och lojalitetskort kan sparas i plånboken. Kunden kan visa dem digitalt, och ni kan själva ge ut intyg till era kunder.
- Kvalificerade elektroniska signaturer. Kunden kan skriva under avtal med plånboken, med samma juridiska värde som en egenhändig underskrift.
Ett exempel på hur det kan se ut när ekosystemet är på plats: John ska hyra bil i Portugal. Han identifierar sig hos biluthyraren med plånboken, visar att han har rätt körkortsbehörighet och skriver under hyresavtalet. På plats använder han plånboken som bilnyckel. Det blir ingen pappershantering och inga kopior av körkortet.
Ett annat möjligt exempel är e-recept som går att hämta ut på ett apotek i Grekland. Det är den typen av gränsöverskridande nytta som kan få användarna att välja plånboken framför de lösningar de redan har.
Vad är utmaningarna?
Plånboken innehåller inte all data ni behöver. Signicat kallar det the missing data challenge. Från start innehåller plånboken grundläggande identitetsuppgifter, men inte nödvändigtvis allt som krävs för till exempel en AML-kontroll. Många medlemsstater väntar dessutom med att släppa in fler intygsutfärdare. Ni behöver därför kunna kombinera plånboken med andra datakällor, som folkbokföringen.
Identitetslandskapet blir mer komplext. BankID och andra e-legitimationer kommer att finnas kvar under överskådlig tid. Sverige-id tillkommer, och för kunder utan e-legitimation behövs fortfarande verifiering med pass eller id-kort. Plånboken blir alltså en metod till, inte en ersättare. Ni behöver kunna hantera alla parallellt, och dessutom plånböcker från andra EU-länder.
Tidsplanen är osäker. Det dröjer innan plånboken är en självklar del av vardagen. Johan Sörmling bedömer att 2026 blir ett år för piloter och tester, att användarna börjar ta plånboken till sig under 2027 och att den slår igenom på riktigt först runt 2030. Han pekar ut tre avgörande faktorer: att medlemsstaterna håller tidslinjen, att plånböckerna blir certifierade och att användarna faktiskt börjar använda dem. Den sista är kanske den svåraste. I Sverige gillar vi BankID, och plånboken måste ge användarna ett tydligt skäl att välja den.
Upplevelsen skiljer sig mellan plånböcker. Hur användaren låser upp plånboken, med PIN-kod eller biometri, kan variera mellan leverantörer och länder. Det påverkar hur ni designar era flöden.
Tekniken bakom är komplex. Det är kostnadsfritt att ta emot plånboken. Företagen betalar inget till plånboksleverantörerna, alltså medlemsstaterna. Däremot behöver de en lösning som kan kommunicera med plånböcker från olika länder, kontrollera att uppgifterna är äkta och att de kommer från en betrodd utfärdare. Det är komplext att bygga själv, och därför väljer många en partner som sköter den delen. Det innebär normalt en kostnad för tjänsten.
Hur kan ni förbereda er nu?
- Ta reda på om ni omfattas. Gå igenom var i era tjänster ni kräver stark autentisering. Där omfattas ni sannolikt av mandatory acceptance från december 2027.
- Bestäm vilken data ni behöver. Vilka uppgifter behöver ni i er onboarding och kundkännedom? Vilka finns i plånboken från start, och vilka måste ni hämta från andra källor?
- Välj teknikstrategi. Ska ni bygga integrationen själva, eller gå via en mellanhand som hanterar plånböcker och e-legitimationer från flera länder åt er?
- Ta ställning till Sverige-id. Den nya e-legitimationen lanseras redan den 1 december 2026. Bestäm om och när ni ska erbjuda den till era kunder.
- Registrera er som förlitande part. Den som vill läsa av plånboken måste registrera sig i landets register för förlitande parter (relying parties) när det öppnar. Där anger ni vad ni ska använda plånboken till och vilka uppgifter ni vill ta del av. Ni får sedan ett certifikat som visar att ni är registrerade.
- Testa. Diggs testmiljö öppnar i december 2026. Leverantörer som Signicat har också egna testmiljöer (sandboxes).
- Tänk på användaren. Plånboken ger er en chans att göra om hela onboardingresan, inte bara att lägga till ännu en inloggningsknapp.
Så kan Signicat och qte hjälpa till
Signicat har arbetat med digital identitet i omkring 20 år. I dag stöder bolaget ett 35-tal e-legitimationer och över 200 datakällor, och bland kunderna finns några av de största finansiella aktörerna i Norden. Signicat är också kvalificerad tillitstjänstleverantör enligt eIDAS.
Signicats lösning för plånboken är en så kallad connector, en koppling som hanterar plånböcker från olika länder. Om ni redan är integrerade med Signicat lägger ni till plånboken som en ny identifieringsmetod. Svaret ni får tillbaka ser ut precis som från en vanlig e-legitimation, så era befintliga flöden fungerar som tidigare. Signicat bygger också en tjänst för att ge ut intyg till plånboken och stöd för att skriva under med den.
qte är officiell integrationspartner till Signicat. Vi hjälper företag att implementera Signicats lösningar och att designa onboardingflöden som fungerar för både kunden och compliance. Vi kan till exempel leda en workshop där ni kartlägger er onboarding och ser var plånboken och Sverige-id gör störst skillnad.
Vill ni veta hur plånboken påverkar er onboarding? Hör av er till oss.
2h workshop om er digitala framtid
Behöver du hjälp med att förebereda för EUDI Wallet? Vill du se över din befintliga onboarding? Eller behöver du bygga en app från grunden? Låt oss börja med en workshop om era digitala behov. Boka ett möte med mig för ett första samtal, så lägger vi en plan för workshopen tillsammans.


Pehr Dunger, senior account manager
Pehr Dunger, senior account manager


Vidare läsning
Vi på qte har lång erfarenhet av design och utveckling inom fintech och finans. Vi har utvecklat några av Nordens största bankappar och investeringsplattformar, och har nära partnerskap med de ledande leverantörerna.
- Läs mer om hur vi jobbar inom fintech
- Läs mer om hur vi jobbar med digitala banktjänster
- Här kan du boka ett möte med en av våra rådgivare för att starta din resa mot bättre onboarding